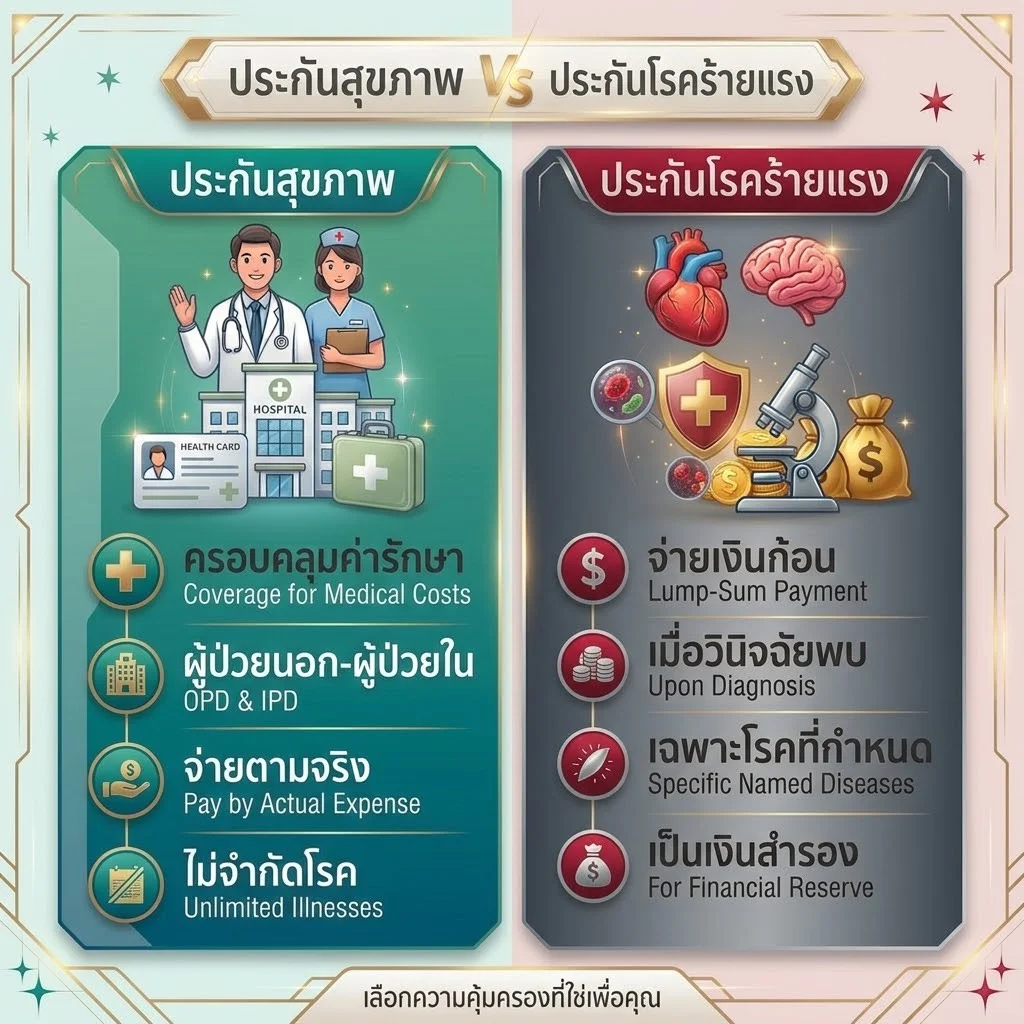
ความแตกต่างหลักของ ประกันสุขภาพเหมาจ่าย vs ประกันโรคร้ายแรง คือ ‘รูปแบบการจ่ายสินไหม’ โดยประกันสุขภาพเหมาจ่ายจะจ่ายค่ารักษาพยาบาลตามใบเสร็จจริงให้โรงพยาบาล (ครอบคลุมตั้งแต่โรคทั่วไป อุบัติเหตุ ไปจนถึงผ่าตัดใหญ่) ส่วนประกันโรคร้ายแรงจะจ่ายเป็น ‘เงินก้อนเข้าบัญชีผู้เอาประกัน’ เมื่อตรวจพบโรคร้ายตามเงื่อนไข เพื่อใช้เป็นค่าครองชีพและสำรองรายได้ — ปรึกษาวางแผนกับ คุณวิรัตน์ เพ็ชรสมบัติ (ใบอนุญาต คปภ. 6201068240) โทร 065-263-5664 หรือ LINE ID: mra1772
💡 คู่มือวางแผนประกันภัยปี 2026
ประกันสุขภาพเหมาจ่าย VS ประกันโรคร้ายแรงเงินก้อน
“เข้าใจความต่าง เลือกทำแบบไหนคุ้มค่าที่สุด หรือทำไมถึงควรมีทั้ง 2 แบบคู่กัน?”
หลายคนมักสับสนระหว่าง “ประกันสุขภาพเหมาจ่าย” และ “ประกันโรคร้ายแรงเงินก้อน” คิดว่าเป็นประกันประเภทเดียวกันที่จ่ายค่ารักษาเหมือนกัน แต่แท้จริงแล้ว ประกันทั้ง 2 แบบนี้มี วัตถุประสงค์และการจ่ายเงินที่แตกต่างกันอย่างสิ้นเชิง การเข้าใจความต่างจะช่วยให้คุณวางแผนการเงินและความคุ้มครองได้อย่างมีประสิทธิภาพสูงสุด
|
🏥
1. ประกันสุขภาพแบบเหมาจ่ายเน้นจ่ายค่ารักษาพยาบาลให้โรงพยาบาลตามจริง
|
💰
2. ประกันโรคร้ายแรงเงินก้อนตรวจพบโรค รับเงินก้อนทันที (Cash Lump Sum)
|
สรุปตารางเปรียบเทียบความแตกต่าง
| หัวข้อเปรียบเทียบ | ประกันสุขภาพเหมาจ่าย | ประกันโรคร้ายแรงเงินก้อน |
|---|---|---|
| 1. ใครเป็นผู้รับเงิน? | โรงพยาบาล (จ่ายตรง) | ผู้เอาประกัน (โอนเข้าบัญชี) |
| 2. วัตถุประสงค์ของเงิน | ชำระค่ารักษา ค่าห้อง ค่ายา | ชดเชยรายได้ ค่าใช้จ่ายครอบครัว ค่าน้ำค่าไฟ |
| 3. หลักฐานการเคลม | ใบเสร็จรับเงิน และใบรับรองแพทย์ | ผลตรวจทางห้องแล็บ / ประวัติการวินิจฉัยโรค |
| 4. ความคุ้มครองเมื่อเจ็บป่วยทั่วไป | ✅ คุ้มครอง (ผ่าไส้ติ่ง, ไข้หวัดใหญ่ ฯลฯ) | ❌ ไม่คุ้มครอง (คุ้มครองเฉพาะโรคร้ายแรง) |
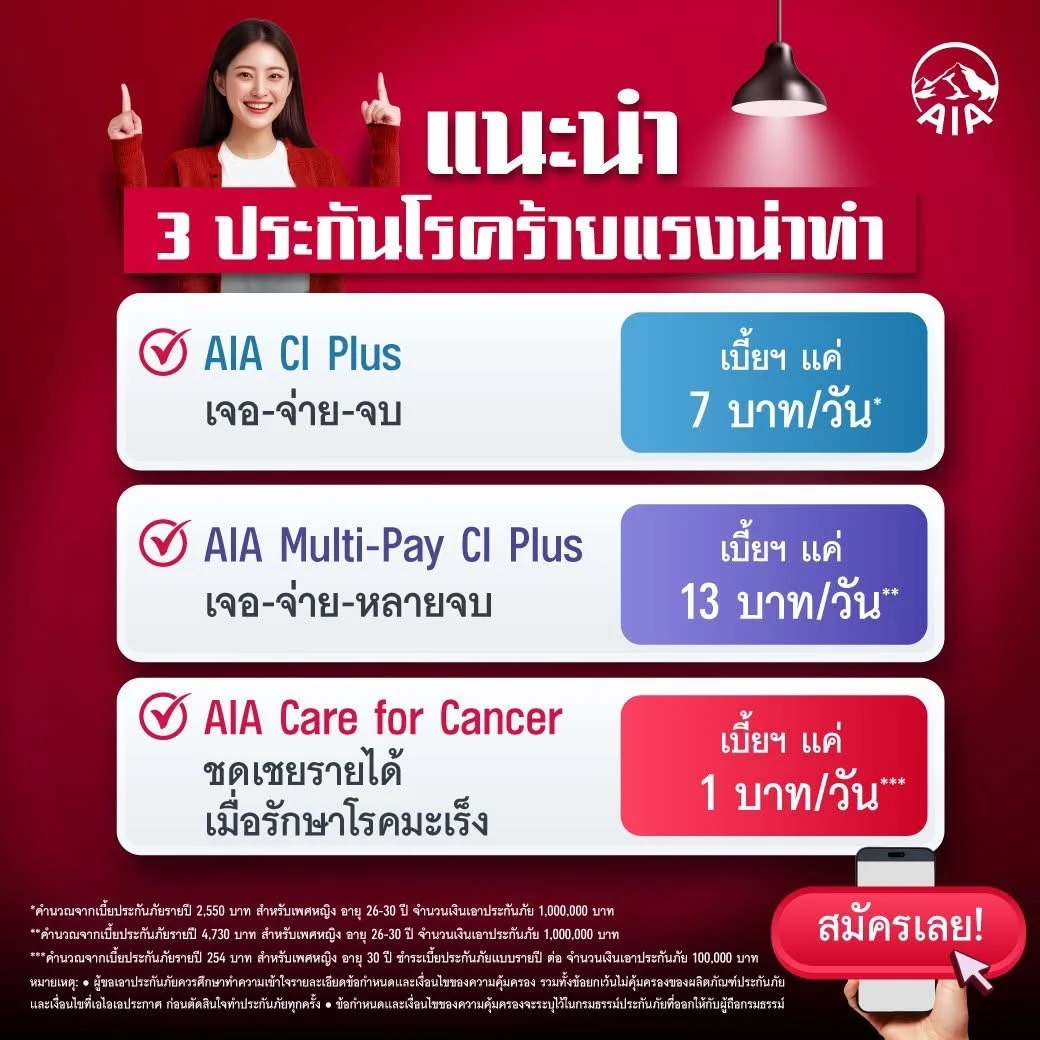
| 5. ตัวอย่างแผนประกันยอดนิยม | AIA Health Happy | AIA Multi-Pay CI Plus |
🤝 ทำไมการมีทั้ง 2 แบบคู่กัน ถึงเป็นทางเลือกที่ดีที่สุด?
ลองจินตนาการกรณีตรวจพบ “โรคมะเร็ง”:
- ประกันสุขภาพเหมาจ่าย: ช่วยจ่ายค่ารักษาพยาบาล ค่ายาเคมีบำบัด ค่าผ่าตัดในโรงพยาบาลหลักหลายล้านบาท
- ประกันโรคร้ายแรงเงินก้อน: มอบเงินก้อน 2 ล้านบาทเข้าบัญชีไว้ใช้จ่ายช่วงที่ต้องลางานรักษาตัว 6 เดือน – 1 ปี โดยไม่ต้องดึงเงินเก็บครอบครัวออกมาใช้
วางแผนประกันสุขภาพและโรคร้ายแรงที่เหมาะกับคุณ
ปรึกษาตัวแทนมืออาชีพเพื่อออกแบบแผนความคุ้มครองที่แมตช์กับงบประมาณและสวัสดิการเดิมของคุณฟรี!
สรุปข้อมูลสำคัญและคำถามที่พบบ่อยเกี่ยวกับ ประกันสุขภาพเหมาจ่าย vs ประกันโรคร้ายแรง
| หัวข้อสำคัญ (ประกันสุขภาพเหมาจ่าย vs ประกันโรคร้ายแรง) | รายละเอียดและเงื่อนไขมาตรฐาน AIA |
|---|---|
| รูปแบบการจ่ายเงิน | สุขภาพเหมาจ่าย: จ่ายตามใบเสร็จจริง | โรคร้ายแรง: จ่ายเงินก้อนเข้าบัญชี (Lump Sum) |
| ขอบเขตโรคที่คุ้มครอง | สุขภาพเหมาจ่าย: โรคทั่วไป อุบัติเหตุ โรคร้าย | โรคร้ายแรง: เฉพาะโรคร้ายตามนิยามกรมธรรม์ |
| วัตถุประสงค์ทางการเงิน | สุขภาพเหมาจ่าย: ปิดความเสี่ยงค่ารักษา รพ. | โรคร้ายแรง: ชดเชยรายได้และค่าพักฟื้นระยะยาว |
| คำแนะนำการวางแผน | ควรมีประกันสุขภาพเหมาจ่ายเป็นฐานหลัก แล้วเสริมด้วยประกันโรคร้ายแรงเงินก้อน |
คำถามที่พบบ่อย (FAQ) เกี่ยวกับ ประกันสุขภาพเหมาจ่าย vs ประกันโรคร้ายแรง
งบจำกัด ควรทำประกันสุขภาพเหมาจ่าย หรือ ประกันโรคร้ายแรง ก่อน?
หากยังไม่มีสวัสดิการค่ารักษาเลย แนะนำเริ่มจากประกันสุขภาพเหมาจ่ายก่อนเพราะครอบคลุมทั้งเจ็บป่วยทั่วไปและอุบัติเหตุ แต่หากมีสวัสดิการบริษัท/ข้าราชการอยู่แล้ว การเสริมประกันโรคร้ายแรงเบี้ยหลักพันต่อปีจะคุ้มค่ามาก
เมื่อป่วยเป็นมะเร็ง สามารถเคลมได้ทั้งประกันสุขภาพเหมาจ่ายและประกันโรคร้ายแรงพร้อมกันไหม?
เคลมได้ทั้ง 2 กรมธรรม์พร้อมกันครับ ประกันสุขภาพเหมาจ่ายจะรับผิดชอบค่ารักษาตามบิลโรงพยาบาล ส่วนประกันโรคร้ายแรงจะโอนเงินก้อนตามทุนประกันให้ผู้เอาประกันภัยแยกต่างหาก
ทุนประกันโรคร้ายแรงควรตั้งไว้เท่าไหร่จึงจะเพียงพอ?
นักวางแผนการเงินแนะนำให้ตั้งทุนประกันโรคร้ายแรงอย่างน้อย 2–3 เท่าของรายได้ต่อปี (หรือประมาณ 1,000,000 – 3,000,000 บาท) เพื่อให้มีเงินสำรองระหว่างพักฟื้น 1–2 ปีโดยไม่กระทบเงินออมครอบครัว
- หน้าแรกวางแผนประกันชีวิตและสุขภาพ AIA กับคุณวิรัตน์ เพ็ชรสมบัติ
- เปรียบเทียบแบบประกันสุขภาพ AIA เหมาจ่ายครบทุกแผน · แผนประกันชีวิต AIA ลดหย่อนภาษี
- ประวัติและใบอนุญาต คปภ. ของคุณวิรัตน์ เพ็ชรสมบัติ (ตัวแทนประกันชีวิต AIA)
- แหล่งอ้างอิงทางการ: เอไอเอ ประเทศไทย (AIA.co.th) · สำนักงาน คปภ. (OIC.or.th) · กรมสรรพากร (RD.go.th)
สำนักงาน: บริษัท เอไอเอ จำกัด 723 อาคารศุภาคาร ชั้น L ห้อง 2069 ถนนเจริญนคร แขวงคลองต้นไทร เขตคลองสาน กรุงเทพฯ 10600
หมายเหตุตามมาตรฐาน คปภ.: เว็บไซต์ agents-insurance.com จัดทำขึ้นเพื่อให้ข้อมูลเบื้องต้นและบริการที่ปรึกษาโดย คุณวิรัตน์ เพ็ชรสมบัติ ตัวแทนประกันชีวิตที่มีใบอนุญาตถูกต้อง (เลขที่ 6201068240) ไม่ใช่เว็บไซต์อย่างเป็นทางการของ บจก. เอไอเอ ผู้ขอเอาประกันภัยควรศึกษารายละเอียดความคุ้มครองและข้อยกเว้นในกรมธรรม์ทุกครั้ง · นโยบายความเป็นส่วนตัว (PDPA) · นโยบายคุกกี้