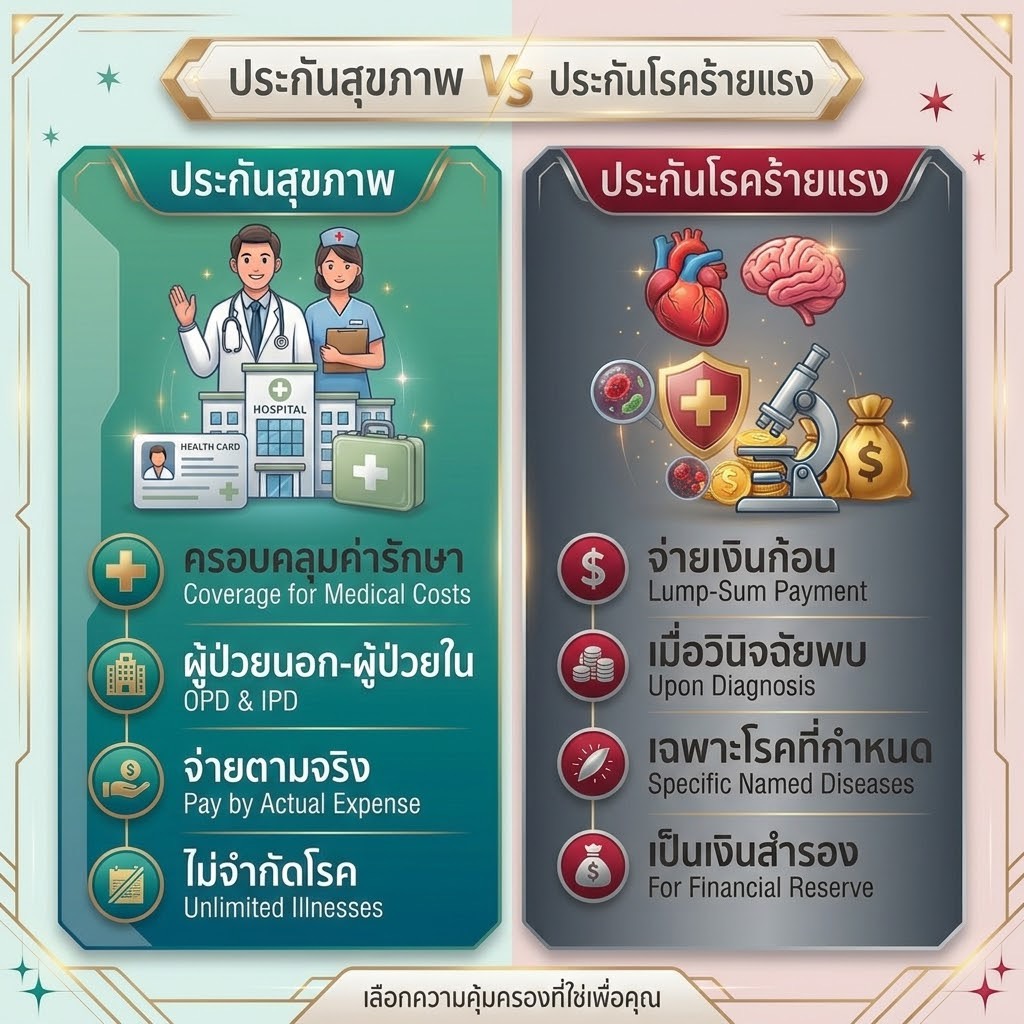
ในยุคปัจจุบันที่ค่ารักษาพยาบาลและเทคโนโลยีทางการแพทย์มีการพัฒนาไปอย่างรวดเร็ว ส่งผลให้ค่าบริการทางการแพทย์ปรับตัวสูงขึ้นเรื่อยๆ การทำ ประกันสุขภาพ จึงกลายเป็นสิ่งจำเป็นในการคุ้มครองความเสี่ยงทางการเงินของทุกครอบครัว
ทว่าคำถามยอดฮิตที่หลายคนสงสัยเมื่อคิดจะทำประกันสุขภาพในปี 2026 คือ “ควรเลือกประกันสุขภาพแบบเหมาจ่าย หรือ แบบแยกจ่าย ดีกว่ากัน?” บทความนี้จะพาทุกท่านไปเจาะลึกความแตกต่าง ข้อดี ข้อเสีย และเทคนิคการเลือกแผนประกันให้คุ้มค่าและตอบโจทย์งบประมาณของคุณมากที่สุด
1. ประกันสุขภาพแบบแยกจ่าย (Itemized Plan) คืออะไร?
ประกันสุขภาพแบบแยกจ่าย คือ กรมธรรม์ที่มีการกำหนด “วงเงินจำกัดสูงสุด” ในแต่ละรายการค่ารักษาอย่างชัดเจน เช่น ค่าห้องพักต่อวัน ค่าผ่าตัด ค่าแพทย์เยี่ยมไข้ หรือค่ายา
ข้อดีของประกันสุขภาพแบบแยกจ่าย:
- เบี้ยประกันภัยถูกกว่า: เหมาะสำหรับผู้ที่มีงบประมาณจำกัด หรือเพิ่งเริ่มทำงาน
- มีสวัสดิการเดิมอยู่แล้ว: เหมาะสำหรับพนักงานบริษัทที่มีประกันกลุ่มอยู่แล้ว และต้องการซื้อประกันเสริมเพื่อเติมเต็มส่วนต่าง
ข้อจำกัด:
- หากมีค่าใช้จ่ายรายการใดรายการหนึ่งเกินกว่าวงเงินที่กำหนดในตาราง ผู้เอาประกันจะต้องจ่ายส่วนต่างด้วยตนเอง
- เทคโนโลยีการรักษาใหม่ๆ เช่น ยามุ่งเป้า (Targeted Therapy) หรือ การผ่าตัดแผลเล็ก อาจมีราคาสูงจนเกินวงเงินตาราง
2. ประกันสุขภาพแบบเหมาจ่าย (Lump Sum Plan) คืออะไร?
ประกันสุขภาพแบบเหมาจ่าย คือ กรมธรรม์ที่รวมวงเงินค่ารักษาพยาบาลทั้งหมดไว้ในวงเงินใหญ่ต่อปี (เช่น 5 ล้าน, 10 ล้าน หรือ 50 ล้านบาท) โดยไม่มีการจำกัดค่าผ่าตัด ค่ายา หรือค่าอุปกรณ์แยกย่อยในแต่ละรายการ (เว้นแต่ค่าห้องพักที่อาจมีวงเงินต่อวันกำหนดไว้)
ข้อดีของประกันสุขภาพแบบเหมาจ่าย:
- ครอบคลุมค่ารักษาจริง: ไม่ต้องกังวลเรื่องส่วนต่างค่าผ่าตัด ค่ายา หรือเทคโนโลยีการรักษาสมัยใหม่
- วงเงินความคุ้มครองสูง: รองรับโรคร้ายแรงที่ต้องใช้ค่ารักษาสูงต่อเนื่อง เช่น โรคมะเร็ง โรคหัวใจ
- สบายใจเมื่อเจ็บป่วยหนัก: ไม่ต้องมานั่งคำนวณย่อยทีละรายการขณะเข้ารับการรักษา
ข้อจำกัด:
- เบี้ยประกันภัยสูงกว่า: ปรับเพิ่มขึ้นตามอายุและวงเงินที่เลือก
3. ตารางเปรียบเทียบ ประกันเหมาจ่าย VS แยกจ่าย
| หัวข้อเปรียบเทียบ | ประกันสุขภาพแบบแยกจ่าย | ประกันสุขภาพแบบเหมาจ่าย |
|---|---|---|
| วงเงินความคุ้มครอง | จำกัดวงเงินแยกตามหมวดรายการ | เหมาจ่ายตามจริงในวงเงินรวมต่อปี (เช่น 5-100 ล้านบาท) |
| ความคุ้มค่ากรณีโรคร้ายแรง | อาจมีส่วนต่างค่ายา/ค่าผ่าตัดสูง | คุ้มครองครอบคลุมเกือบทั้งหมด |
| ราคาเบี้ยประกันภัย | ประหยัด สบายกระเป๋า | สูงกว่า แต่แลกกับความอุ่นใจ |
| เหมาะสำหรับใคร | มนุษย์เงินเดือนที่มีประกันกลุ่ม, คนงบน้อย | หัวหน้าครอบครัว, เจ้าของธุรกิจ, ผู้ที่กังวลโรคร้ายแรง |
4. สรุปปี 2026 เลือกแบบไหนคุ้มที่สุด?
การเลือกประกันสุขภาพที่ดีที่สุดในปี 2026 ไม่ได้วัดกันที่ราคาเบี้ยประกันภัยเพียงอย่างเดียว แต่วัดที่ “ความเหมาะสมกับความเสี่ยงและงบประมาณของคุณ”
- เลือกแบบเหมาจ่าย หาก: คุณต้องการความสบายใจไร้กังวลเรื่องส่วนต่างค่ารักษาพยาบาล โดยเฉพาะภาวะเงินเฟ้อทางการแพทย์ที่สูงขึ้นเรื่อยๆ
- เลือกแบบแยกจ่าย หาก: คุณมีสวัสดิการหลักอยู่แล้วต้องการทำเพิ่มเฉพาะส่วน หรือต้องการควบคุมค่าใช้จ่ายเบี้ยประกันประจำปีให้อยู่ในระดับประหยัด
ปรึกษาตัวแทนประกันชีวิตมืออาชีพเพื่อวางแผนการเงินและความคุ้มครองที่ตรงใจคุณที่สุดวันนี้!