เปรียบเทียบความคุ้มครองค่ารักษาพยาบาล
ประกันเหมาจ่ายชื่อคล้ายกัน
แต่วงเงินและเงื่อนไขต่างกัน
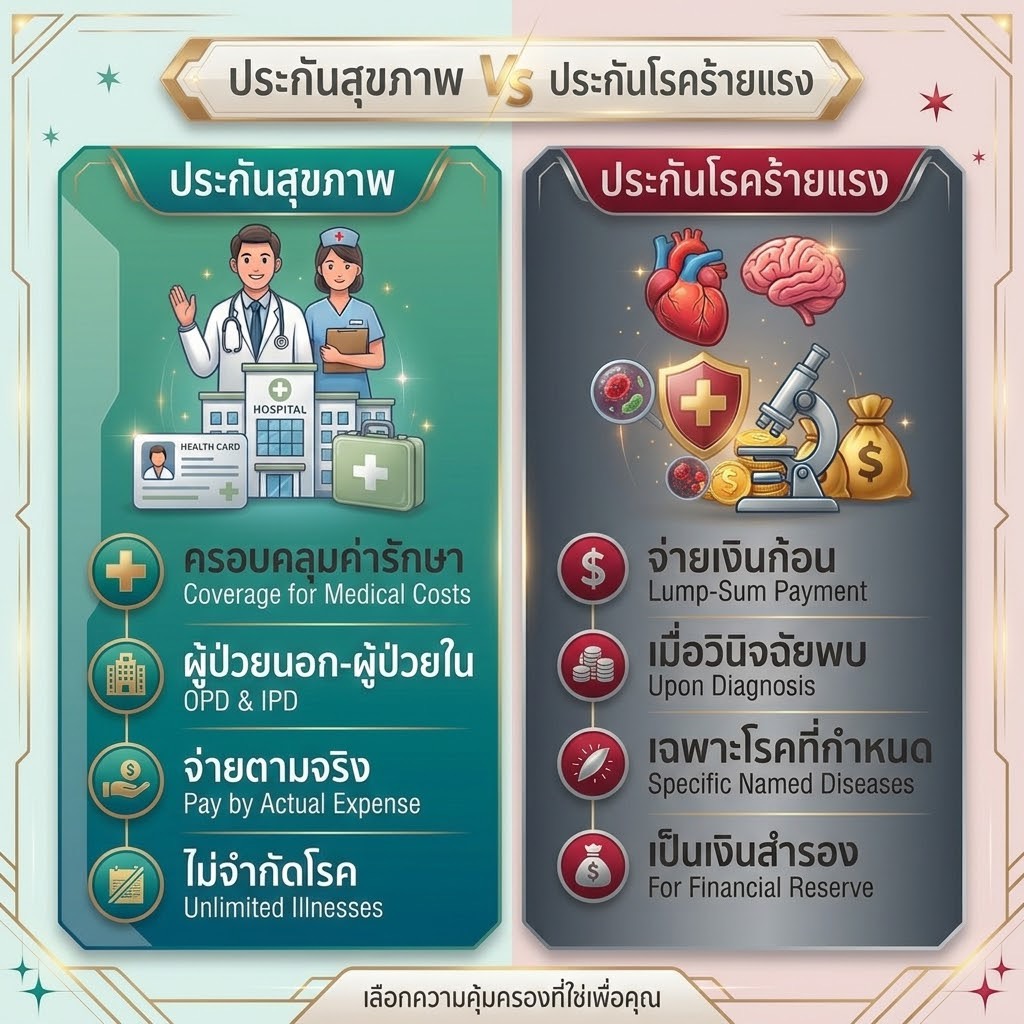
ก่อนเลือกประกันสุขภาพ AIA ควรดูมากกว่าตัวเลขวงเงินสูงสุด เพราะบางแบบจำกัดวงเงินต่อการเข้าพักรักษา บางแบบใช้วงเงินต่อปี บางแบบมีความรับผิดส่วนแรก และบางแบบเริ่มคุ้มครองค่ารักษาเมื่อเข้าเงื่อนไขโรคร้ายแรง บทความนี้จัดกลุ่มให้เห็นความแตกต่างก่อนขอใบเสนอราคา
ขอบเขตบทความ: รวบรวมกลุ่มประกันค่ารักษาพยาบาลเหมาจ่ายรายบุคคลของ AIA ประเทศไทยที่ตรวจสอบได้จากหน้าผลิตภัณฑ์และเอกสารทางการ ได้แก่ Health Saver, Health Happy, Health Happy Kids, Health Plus, Infinite Care (new standard) และ Health CI Hero พร้อมอธิบาย Health Starter, รุ่น UDR และแบบเดิมที่มักนำมาเทียบกัน การมีข้อมูลบนเว็บไซต์ไม่ใช่การยืนยันว่าสมัครได้ทุกแผน ทุกอายุ หรือทุกช่องทาง ณ วันที่ยื่นคำขอ
ตารางเปรียบเทียบประกันเหมาจ่าย AIA
ตัวเลขด้านล่างเป็นวงเงินตามแผนก่อนพิจารณาข้อจำกัดรายหมวด ความรับผิดส่วนแรก ค่าใช้จ่ายร่วม และข้อยกเว้น ไม่ใช่จำนวนเงินที่จะได้รับทุกครั้งที่เคลม
| กลุ่มแบบประกัน | วงเงิน / หน่วยการนับ | ค่าห้องตามแผน บาทต่อวัน |
จุดต่างที่ต้องอ่าน |
|---|---|---|---|
| Health Saver | 200,000 / 300,000 / 400,000 / 500,000 บาท วงเงินรวมเฉพาะบางหมวดต่อการเข้าพักรักษาครั้งหนึ่ง และบางหมวดต่อปี |
1,500 / 2,000 / 3,000 / 4,000 | เหมาจ่ายบางหมวด มีวงเงินย่อยของค่าบริการทางการแพทย์และรายการอื่น ไม่ใช่วงเงินรวมทุกหมวดต่อปีแบบ Health Happy [1] |
| Health Happy | 1 / 5 / 15 / 25 ล้านบาท ต่อรอบปีกรมธรรม์ |
1,500 / 3,000 / 6,000 / 9,000 | กลุ่มเหมาจ่ายรายปีสำหรับอายุสมัคร 11–75 ปี ค่าห้องยังมีเพดาน และ OPD ทั่วไปต่างกันตามแผน [2] |
| Health Happy Kids | 1 / 5 / 15 / 25 ล้านบาท ต่อรอบปีกรมธรรม์ |
1,500 / 3,000 / 6,000 / 9,000 | อายุสมัคร 15 วัน–10 ปี มีความรับผิดส่วนแรก และมีการปรับความคุ้มครองเมื่อถึงเกณฑ์อายุ 11 ปี [3] |
| Health Plus | 1 / 5 / 10 ล้านบาท ต่อรอบปีกรมธรรม์ |
2,000 / 4,000 / 5,000 | สำหรับผู้มีประกันสุขภาพกลุ่ม AIA ขณะสมัคร ใช้เสริมสวัสดิการ มีความรับผิดส่วนแรกตามแผน [4] |
| Infinite Care (new standard) |
120 ล้านบาท ต่อรอบปีกรมธรรม์ ตามแผนที่หน้า AIA แสดง |
25,000 | วงเงินสูง มีอาณาเขตความคุ้มครองให้พิจารณา และผลประโยชน์ OPD/บริการอื่นตามตาราง ไม่ใช่ไม่จำกัดทุกค่าใช้จ่าย [5] |
| Health CI Hero | 2 / 6 / 12 ล้านบาท ต่อรอบปีกรมธรรม์ เมื่อเข้าเงื่อนไขเริ่มคุ้มครอง |
3,000 / 6,000 / 9,000 | มีแบบ Begin และ Balanced พร้อมค่าใช้จ่ายร่วมตามโรงพยาบาล เริ่มดูแลค่ารักษาหลังเข้าเกณฑ์โรคร้ายแรง หรือเกณฑ์อายุที่สัญญากำหนด [6] |
ยังต้องดูความจำเป็นทางการแพทย์ วงเงินรายหมวด จำนวนวัน ข้อยกเว้น และยอดที่ผู้เอาประกันต้องรับผิดชอบเอง โดยเฉพาะการนำวงเงิน “ต่อครั้ง” มาเทียบกับ “ต่อปี” ซึ่งใช้แทนกันไม่ได้
รายละเอียดแต่ละกลุ่ม: ต่างกันตรงไหน?
1. AIA Health Saver — เหมาจ่ายบางหมวดและมีวงเงินย่อย
จุดที่ควรตรวจเป็นพิเศษคือวงเงินหมวด 3–6 และ 12 ซึ่งรวมกันต่อการเข้าพักรักษาตัวครั้งใดครั้งหนึ่ง ส่วนหมวด 9–11 ใช้วงเงินรวมต่อรอบปีกรมธรรม์ ค่าห้องและค่าบริการทางการแพทย์มีวงเงินแยก จึงไม่ควรตีความว่าแผน 500,000 บาทจ่ายทุกหมวดได้เต็มจำนวนเดียวกัน อ่านนิยามการรักษาครั้งเดียวกันด้วย เพราะการกลับมารักษาโรคเดิมอาจนับรวมกันตามเงื่อนไข [1] โบรชัวร์ Health Saver
2. AIA Health Happy — วงเงินรวมรายปีหลายระดับ
มี 4 แผนตามตาราง เหมาะนำมาพิจารณาเมื่ออยากวางงบความคุ้มครองรายปี แผน 1, 5 และ 15 ล้านบาทไม่มีผลประโยชน์ OPD ทั่วไปในตารางหลัก ส่วนแผน 25 ล้านบาทระบุ OPD 2,000 บาทต่อครั้ง สูงสุด 30 ครั้งต่อรอบปี ทั้งนี้ OPD ทั่วไปต่างจากการรักษามะเร็งหรือการรักษาต่อเนื่องที่อาจคุ้มครองอยู่ในหมวดเฉพาะอยู่แล้ว การเพิ่มวงเงินเมื่อเป็นโรคร้ายแรงมีนิยามและช่วงเวลาที่กำหนด ไม่ใช่เพิ่มให้ทุกโรค [2] รายละเอียด Health Happy
3. AIA Health Happy Kids — แผนเด็กที่ต้องดูส่วนแรก
หน้า AIA ระบุอายุสมัคร 15 วัน–10 ปี และความรับผิดส่วนแรกที่เลือกได้ 10,000 หรือ 30,000 บาทต่อรอบปีกรมธรรม์ ต้องพิจารณาคู่กับสวัสดิการบุตรและเงินสำรองของครอบครัว เมื่อถึงวันครบรอบปีกรมธรรม์ตามเกณฑ์อายุ 11 ปี จะปรับเป็นแบบไม่มีความรับผิดส่วนแรกตามเงื่อนไข โดยไม่ต้องแถลงสุขภาพใหม่ ควรตรวจชื่อสัญญาและบันทึกสลักหลังจริง โดยเฉพาะผู้ที่ถือกรมธรรม์คนละรุ่น [3] รายละเอียด Health Happy Kids
4. AIA Health Plus — เติมวงเงินให้ผู้มีประกันกลุ่ม AIA
คุณสมบัติสำคัญคือมีประกันสุขภาพกลุ่ม AIA ขณะขอทำประกัน ไม่ใช่เพียงมีสวัสดิการจากบริษัทใดก็ได้ แบบนี้มีความรับผิดส่วนแรกตามแผน และสามารถเลือกช่วงอายุเกษียณ 50, 55, 60 หรือ 65 ปี เพื่อเปลี่ยนเป็นคุ้มครองตั้งแต่บาทแรกตามเงื่อนไขโดยไม่แถลงสุขภาพใหม่ จึงควรดูทั้งช่วงทำงานและภาระเบี้ยเมื่อเปลี่ยนรูปแบบความคุ้มครอง [4] รายละเอียด Health Plus
5. AIA Infinite Care (new standard) — พิจารณาวงเงินและพื้นที่รักษาร่วมกัน
หน้า AIA แสดงแผน 120 ล้านบาทต่อปี อายุสมัคร 18–75 ปี และค่าห้อง 25,000 บาทต่อวัน ผลประโยชน์ OPD รวมกับค่าเวชศาสตร์ฟื้นฟูมีเพดาน 100,000 บาทต่อปีตามตาราง ต้องตรวจอาณาเขตที่เลือก เงื่อนไขการรักษาต่างประเทศ และรายการที่ต้องอนุมัติก่อน รวมถึงความรับผิดส่วนแรกของแผนที่เสนอจริง ไม่ควรอนุมานว่าใช้สิทธิได้เหมือนกันทุกประเทศหรือทุกกรมธรรม์ [5] รายละเอียด Infinite Care
6. AIA Health CI Hero — ค่ารักษาเมื่อเข้าเงื่อนไขเฉพาะ
จุดสำคัญที่สุด: เริ่มช่วยดูแลค่ารักษาเมื่อแพทย์ผู้เชี่ยวชาญวินิจฉัยว่าเป็น 1 ใน 62 โรคร้ายแรงตามนิยาม หรือมีการบาดเจ็บ/เจ็บป่วยหลังอายุครบ 81 ปีตามเงื่อนไข ไม่ใช่ความคุ้มครองเจ็บป่วยทั่วไปตั้งแต่เริ่มสัญญา และไม่ใช่เงินก้อนอิสระที่จ่ายทันทีเพียงเพราะพบโรค แบบ Begin และ Balanced ต่างกันด้านร่วมจ่ายและการใช้โรงพยาบาลใน AIA Smart Network [6] รายละเอียด Health CI Hero
Deductible กับ Copayment ต่างกันอย่างไร?
ความรับผิดส่วนแรก
Deductible คือยอดที่ต้องรับผิดชอบก่อนบริษัทเริ่มจ่ายส่วนที่เกินตามสัญญา ต้องตรวจว่านับต่อครั้งหรือต่อปี และใช้กับหมวดใด เช่น Health Happy Kids และ Health Plus มีส่วนแรกตามรูปแบบแผน
ค่าใช้จ่ายร่วม
Copayment คือการแบ่งรับผิดชอบค่ารักษาที่เข้าเงื่อนไขเป็นสัดส่วน ตัวอย่าง Health CI Hero แบบ Begin ในโรงพยาบาลในสิทธิ ระบุร่วมจ่าย 10% สูงสุด 10,000 บาท ส่วน Balanced ในสิทธิไม่มีร่วมจ่ายตามรูปแบบแผน ต้องอ่านฐานการคำนวณและเงื่อนไขต่ออายุด้วย
สำหรับ Health CI Hero นอกเครือข่าย แบบ Begin ระบุร่วมจ่าย 30% สูงสุด 90,000 บาท ส่วน Balanced 20% สูงสุด 60,000 บาท โดยการนับต่อการเข้าพักรักษาหรือต่อการรักษา OPD ขึ้นกับหมวดผลประโยชน์ ดูรายละเอียดใน เอกสารอ้างอิง [6]
ส่วนร่วมจ่ายที่มีตั้งแต่เลือกแผน กับเงื่อนไขร่วมจ่ายในการต่ออายุเป็นคนละเรื่อง หน้า Health Happy และ Infinite Care มีข้อกำหนดเกี่ยวกับการต่ออายุ/ร่วมจ่าย จึงไม่ควรใช้คำว่า “ไม่มีร่วมจ่ายตลอดชีวิต” โดยไม่มีเงื่อนไขกำกับ [2] [5]
Health Starter, รุ่น UDR และแบบเดิมอยู่ตรงไหน?
Health Starter: ใช้เทียบเป็นทางเลือก แต่ไม่ใช่เหมาจ่ายรายปีก้อนเดียว
ตารางทางการแยกวงเงินค่าห้อง ค่าแพทย์ และค่าผ่าตัดเป็นรายการ จึงควรจัดเป็นแบบแยกวงเงินย่อยในการเปรียบเทียบ มี Begin และ Balanced โดย Begin รับตั้งแต่อายุ 15 วัน และ Balanced ตั้งแต่ 11 ปี ตามเงื่อนไข สิ่งที่ต้องเทียบคือวงเงินแต่ละรายการและค่าใช้จ่ายร่วม ไม่ใช่นำชื่อแผนค่าห้องไปเทียบกับวงเงินรายปีของ Health Happy [7] รายละเอียด Health Starter
UDR: ต้องดูทั้งสุขภาพและวิธีชำระค่าการประกันภัย
เอกสาร AIA มี Health Happy–UDR, Health Saver–UDR และ Health Happy Kids–UDR ชื่อ UDR หมายถึงรูปแบบชำระค่าการประกันภัยโดยขายคืนหน่วยลงทุน ไม่ควรมองว่าเป็นวงเงินเหมาจ่ายเพิ่มอีกก้อนโดยอัตโนมัติ หากเปรียบเทียบกับแบบชำระเบี้ยปกติ ให้ตรวจตารางผลประโยชน์ อายุสมัคร ค่าการประกันภัย และความเพียงพอของมูลค่าหน่วยลงทุนตามกรมธรรม์ควบคู่กัน [8] รายชื่อสัญญาและชื่อทางการตลาด · [9] สัญญาเพิ่มเติม UDR
กรมธรรม์เดิม เช่น H&S Plus Gold และ Infinite Care รุ่นเดิม
AIA ยังมีเอกสารบริการที่กล่าวถึงแบบเดิม รวมถึง H&S Plus Gold และ Infinite Care หลายรหัส แต่การปรากฏชื่อในรายการบริการไม่ยืนยันการเปิดขายใหม่ หากถือแบบเดิมอยู่ ให้เทียบจากหน้าตารางกรมธรรม์และบันทึกสลักหลังของตนเอง ไม่ใช้ตัวเลขของรุ่น new standard แทนโดยตรง ส่วน H&S/H&S Extra และแบบชดเชยรายวันไม่ควรถูกรวมว่าเป็นเหมาจ่ายรูปแบบเดียวกันทั้งหมด [10] รายชื่อแบบในโครงการบริการ AIA · [8] รายชื่อสัญญา
เลือกแบบไหน: เริ่มจากความต้องการของคุณ
แนวทางต่อไปนี้เป็นกรอบเปรียบเทียบ ไม่ใช่การยืนยันว่าแผนใดเหมาะกับทุกคนหรือรับประกันผ่านแน่นอน
- อยากได้วงเงินรักษารายปี: เริ่มเทียบ Health Happy กับค่าห้องของโรงพยาบาลที่ใช้และงบเบี้ยระยะยาว
- มีลูกเล็ก: เทียบ Health Happy Kids กับ Health Starter โดยคำนวณเงินที่ครอบครัวต้องจ่ายเองด้วย
- มีประกันกลุ่ม AIA: ตรวจสิทธิ Health Plus และช่วงเปลี่ยนความคุ้มครองเมื่อเกษียณ
- ต้องการวงเงินสูงหรือรักษาต่างประเทศ: ศึกษา Infinite Care พร้อมอาณาเขตและเงื่อนไขแผนจริง
- มองหาความคุ้มครองเสริมเมื่อเกิดโรคร้ายแรง: พิจารณา Health CI Hero โดยยังประเมินความคุ้มครองเจ็บป่วยทั่วไปก่อนเข้าเกณฑ์แยกต่างหาก
- เน้นควบคุมงบ: เปรียบเทียบ Health Saver กับแผนอื่นในราคาเสนอจริง พร้อมดูเพดานค่าบริการทางการแพทย์และส่วนต่างที่อาจต้องจ่าย
คำถามที่พบบ่อยก่อนขอใบเสนอราคา
ทำไมบทความนี้ไม่จัดอันดับจากเบี้ยที่ถูกที่สุด?
การเทียบราคาต้องใช้เงื่อนไขเดียวกัน เช่น อายุ เพศ แผน ความคุ้มครองหลักที่แนบ วิธีชำระเบี้ย และผลพิจารณารับประกัน ควรขอใบเสนอราคาที่แสดงค่าใช้จ่ายรวมและแนวโน้มเบี้ยในอนาคต ไม่เทียบเฉพาะราคาเริ่มต้นของคนละช่วงอายุ
มีวงเงินหลายล้านแล้ว ยังต้องจ่ายเองได้หรือไม่?
ได้ เช่น ค่าห้องเกินเพดาน รายการนอกความคุ้มครอง ส่วนแรกหรือร่วมจ่าย และวงเงินบางหมวดที่ใช้ไปแล้ว คำว่า “ตามจริง” หมายถึงตามค่าใช้จ่ายที่ได้รับความคุ้มครองภายในเงื่อนไข ไม่ใช่ทุกยอดในใบเสร็จ
ซื้อแล้วคุ้มครองเจ็บป่วยทันทีหรือไม่?
ต้องดูวันเริ่มคุ้มครองและระยะรอคอยของแต่ละสัญญา ตัวอย่าง Health Happy ระบุระยะ 30 วันสำหรับการป่วยทั่วไป และ 120 วันสำหรับการป่วยบางรายการ นอกจากนี้ Health CI Hero ยังมีเงื่อนไขเริ่มคุ้มครองเฉพาะ จึงไม่ควรใช้ระยะเดียวอธิบายทุกแบบ [2] [6]
ต้องตรวจอะไรบ้างก่อนตัดสินใจ?
ขอตารางผลประโยชน์ฉบับที่ใช้เสนอจริง ตรวจวงเงินและหน่วยนับ ค่าห้อง เงื่อนไขมะเร็ง/ล้างไต OPD อาณาเขต ส่วนแรก/ร่วมจ่าย ระยะรอคอย ข้อยกเว้น และการต่ออายุ พร้อมแจ้งข้อมูลสุขภาพตามจริงให้ครบถ้วน
ให้ช่วยเทียบกับสวัสดิการที่คุณมี
ปรึกษา เอ วิรัตน์ เพ็ชรสมบัติ ตัวแทนประกันชีวิต AIA เพื่อดูแผนที่สมัครได้และใบเสนอราคาตามข้อมูลของคุณ
แหล่งข้อมูลและข้อกำหนด
อ้างอิงเว็บไซต์และโบรชัวร์ของ AIA ประเทศไทยตามลิงก์ [1]–[10] ในแต่ละหัวข้อ ตรวจสอบวันที่ 10 กันยายน 2569 ข้อมูลเป็นบทสรุปเพื่อการเปรียบเทียบ ไม่ใช่ส่วนหนึ่งของกรมธรรม์ เงื่อนไขจริงให้ยึดสัญญา ตารางผลประโยชน์ และบันทึกสลักหลังที่ออกให้ การเปิดขายและการพิจารณารับประกันเป็นไปตามหลักเกณฑ์ของบริษัท
เว็บไซต์นี้จัดทำโดยตัวแทนประกันชีวิต ไม่ใช่เว็บไซต์ของบริษัท เอไอเอ จำกัด ผู้ขอเอาประกันภัยควรศึกษารายละเอียดและเงื่อนไขทั้งหมดก่อนตัดสินใจ