💡 คู่มือวางแผนประกันภัยปี 2026
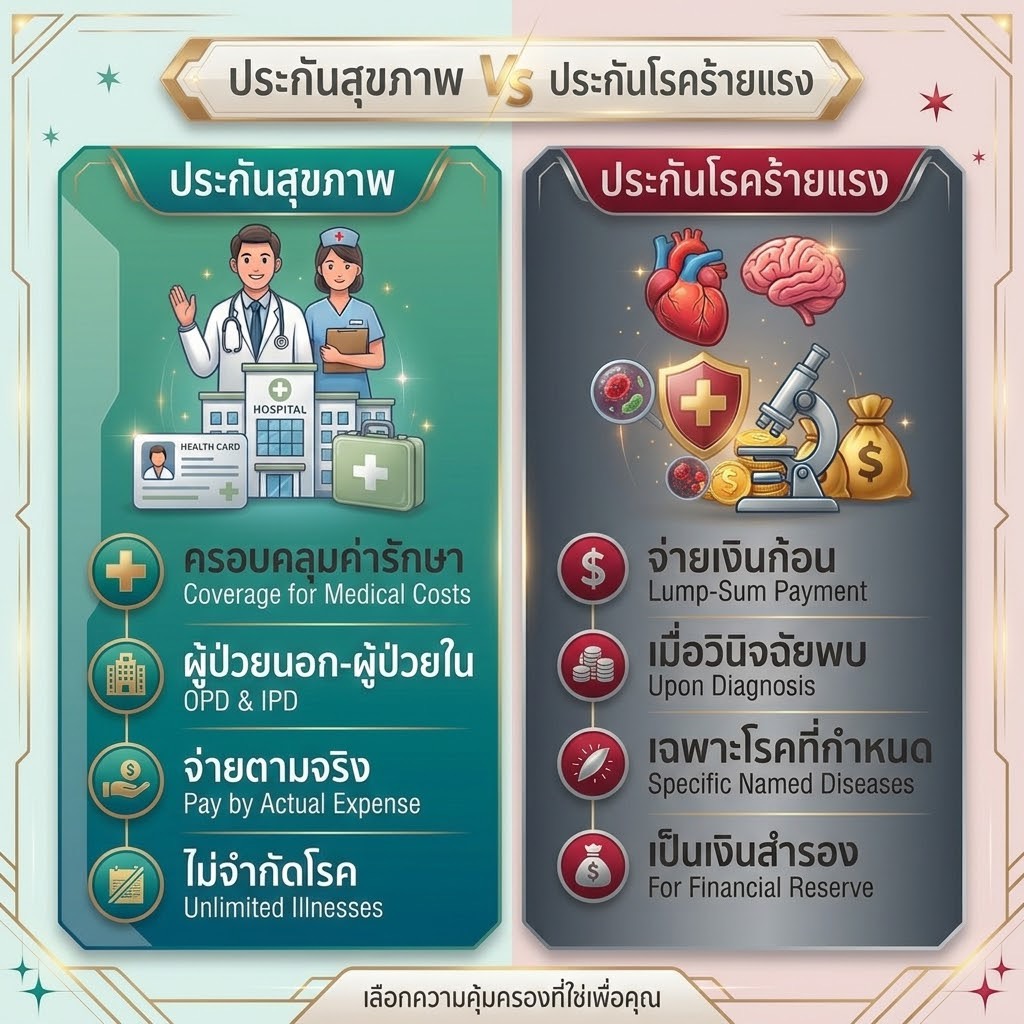
ประกันสุขภาพเหมาจ่าย VS ประกันโรคร้ายแรงเงินก้อน
“เข้าใจความต่าง เลือกทำแบบไหนคุ้มค่าที่สุด หรือทำไมถึงควรมีทั้ง 2 แบบคู่กัน?”
หลายคนมักสับสนระหว่าง “ประกันสุขภาพเหมาจ่าย” และ “ประกันโรคร้ายแรงเงินก้อน” คิดว่าเป็นประกันประเภทเดียวกันที่จ่ายค่ารักษาเหมือนกัน แต่แท้จริงแล้ว ประกันทั้ง 2 แบบนี้มี วัตถุประสงค์และการจ่ายเงินที่แตกต่างกันอย่างสิ้นเชิง การเข้าใจความต่างจะช่วยให้คุณวางแผนการเงินและความคุ้มครองได้อย่างมีประสิทธิภาพสูงสุด
|
🏥
1. ประกันสุขภาพแบบเหมาจ่ายเน้นจ่ายค่ารักษาพยาบาลให้โรงพยาบาลตามจริง
|
💰
2. ประกันโรคร้ายแรงเงินก้อนตรวจพบโรค รับเงินก้อนทันที (Cash Lump Sum)
|
สรุปตารางเปรียบเทียบความแตกต่าง
| หัวข้อเปรียบเทียบ | ประกันสุขภาพเหมาจ่าย | ประกันโรคร้ายแรงเงินก้อน |
|---|---|---|
| 1. ใครเป็นผู้รับเงิน? | โรงพยาบาล (จ่ายตรง) | ผู้เอาประกัน (โอนเข้าบัญชี) |
| 2. วัตถุประสงค์ของเงิน | ชำระค่ารักษา ค่าห้อง ค่ายา | ชดเชยรายได้ ค่าใช้จ่ายครอบครัว ค่าน้ำค่าไฟ |
| 3. หลักฐานการเคลม | ใบเสร็จรับเงิน และใบรับรองแพทย์ | ผลตรวจทางห้องแล็บ / ประวัติการวินิจฉัยโรค |
| 4. ความคุ้มครองเมื่อเจ็บป่วยทั่วไป | ✅ คุ้มครอง (ผ่าไส้ติ่ง, ไข้หวัดใหญ่ ฯลฯ) | ❌ ไม่คุ้มครอง (คุ้มครองเฉพาะโรคร้ายแรง) |
| 5. ตัวอย่างแผนประกันยอดนิยม | AIA Health Happy | AIA Multi-Pay CI Plus |
🤝 ทำไมการมีทั้ง 2 แบบคู่กัน ถึงเป็นทางเลือกที่ดีที่สุด?
ลองจินตนาการกรณีตรวจพบ “โรคมะเร็ง”:
- ประกันสุขภาพเหมาจ่าย: ช่วยจ่ายค่ารักษาพยาบาล ค่ายาเคมีบำบัด ค่าผ่าตัดในโรงพยาบาลหลักหลายล้านบาท
- ประกันโรคร้ายแรงเงินก้อน: มอบเงินก้อน 2 ล้านบาทเข้าบัญชีไว้ใช้จ่ายช่วงที่ต้องลางานรักษาตัว 6 เดือน – 1 ปี โดยไม่ต้องดึงเงินเก็บครอบครัวออกมาใช้
วางแผนประกันสุขภาพและโรคร้ายแรงที่เหมาะกับคุณ
ปรึกษาตัวแทนมืออาชีพเพื่อออกแบบแผนความคุ้มครองที่แมตช์กับงบประมาณและสวัสดิการเดิมของคุณฟรี!